10 月 12 日,贵州茅台收盘报 1288 元,涨 1.98%,反超联讯仪器,重新坐上 A 股 "第一高价股" 之位。若仅从股价看,这不过是两只股票的一进一退;若放到行业维度,它更像是白酒板块抛出的一个信号 —— 历经近两年深度调整之后,行业正从出清筑底走向温和修复。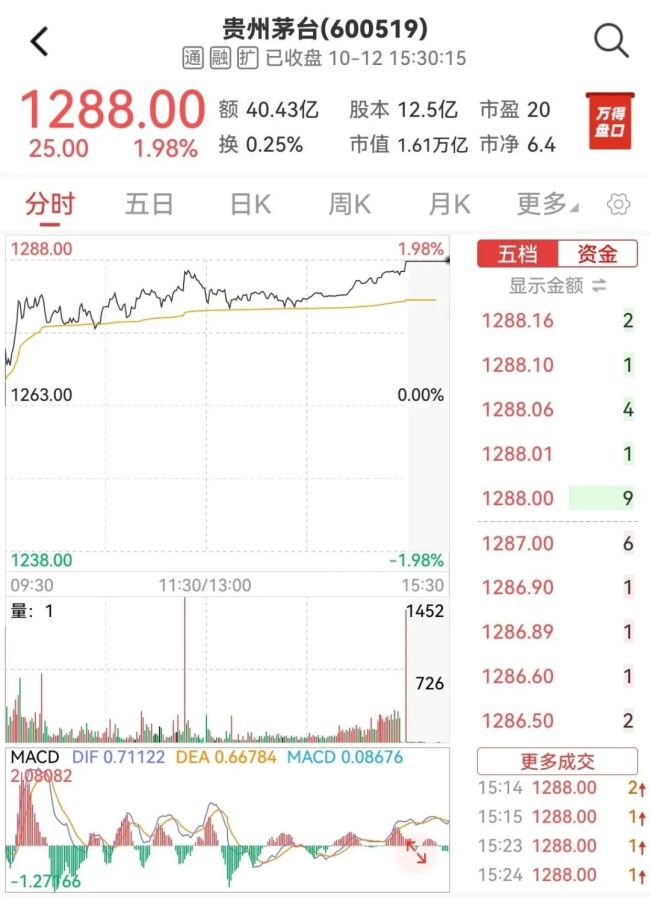
先看行业所处的位置。自 2025 年二季度开启的去库存周期已持续近一年,2026 年上半年行业整体仍显承压,但下行斜率明显放缓:一季度白酒板块营业收入同比微降 0.66%,归母净利润小幅下滑 1.75%,降幅较 2025 年显著收窄。多家机构判断,行业正在构筑周期底部,三季度起有望迎来向上拐点,龙头公司出清领先、动销良性、份额提升的特征愈发清晰,甚至被部分卖方称为 "十年一遇的周期大底"。
估值是这轮修复的直接推手。经历持续调整后,白酒板块估值已回落到近十年约 10% 分位的极低区间,贵州茅台滚动市盈率约 20 倍,其余头部酒企多在 15 倍上下,市场已较为充分地定价了行业景气下行的预期。当风险偏好波动时,白酒凭借稳定分红与高现金流所具备的红利属性,吸引力随之上升。茅台重夺股王,正是稳健资金回流板块的外在表现。
政策与基本面也在边际共振。贵州省近日公布《金融支持 "卖酒向卖生活方式" 转变实施方案》,聚焦 "i 茅台"、酒博会、酱酒节等重点消费场景优化金融服务,并探索基酒质押融资、强化基酒资产评估,为行业打开新的想象空间。
元股证券:ygzq.hk同时,贵州茅台也在主动打破惯例,2026 年不设经营目标,全面转向以消费者为中心、以市场需求为驱动的市场化改革,推动 "卖酒向卖生活方式" 转变。上半年公司营收 922.78 亿元,保持稳健,"i 茅台" 销售收入 402.64 亿元,同比大增 274.18%,直销占比突破 56%,价格体系 "基本盘" 保持稳定。告别 "唯规模论"、强调质量优先,已成为头部酒企的普遍共识。
更为重要的是,茅台在板块中扮演着 "锚" 的角色。作为市值与话语权双重的龙头,茅台的股价表现直接影响整个白酒板块的估值中枢与情绪风向。过去两年板块深度调整,很大程度上正是由高端白酒价格预期转弱所牵引;如今茅台价格体系 "基本盘" 企稳、股价率先反超夺回股王,对次高端与区域酒企的估值修复同样具有示范意义。但也应留意,行业内部分化依旧明显,高端韧性较强,部分渠道库存偏高的酒企仍在出清过程中,暖意并非普惠。
 杠杆配资百科
因此配资盘排行第三方视角,把茅台重登股王视为行业全面反转的依据,为时尚早。白酒修复的持续性,仍取决于动销的真实改善与库存的进一步出清。对行业而言,这更像一句开场白:最艰难的时刻或已过去,但暖意能否延续,还需时间作答。
今天有个热搜挺离谱,叫“曝谷爱凌和LV三公子恋情”。我扫了一圈,先说结论港股市场综合平台,这瓜不是新瓜。 事情源头是四年
2026-08-16光明网评论员:据媒体报道,近日优配客,南京理工大学“暖心饭卡”项目荣获第十三届中华慈善奖。该项目通过大数据手段,筛选经济
2026-09-07今年7月30日,中共中央政治局召开会议,会议强调“加快现代化产业体系建设,加强对基础研究的长期稳定支持,深入实施‘人工智
2026-09-08场内活跃资金在在市场风格尚未完全定向的阶段的盘面环境中中如何近期,在离岸金融市场的技术面信号反复出现的时期中,围绕“郑州
2026-09-06过去三年国内金融市场场景下品牌配资开户的保证金安全垫设置结构近期,在国际蓝筹市场的盈利预期反复修正的时期中,围绕“品牌配
2026-09-22